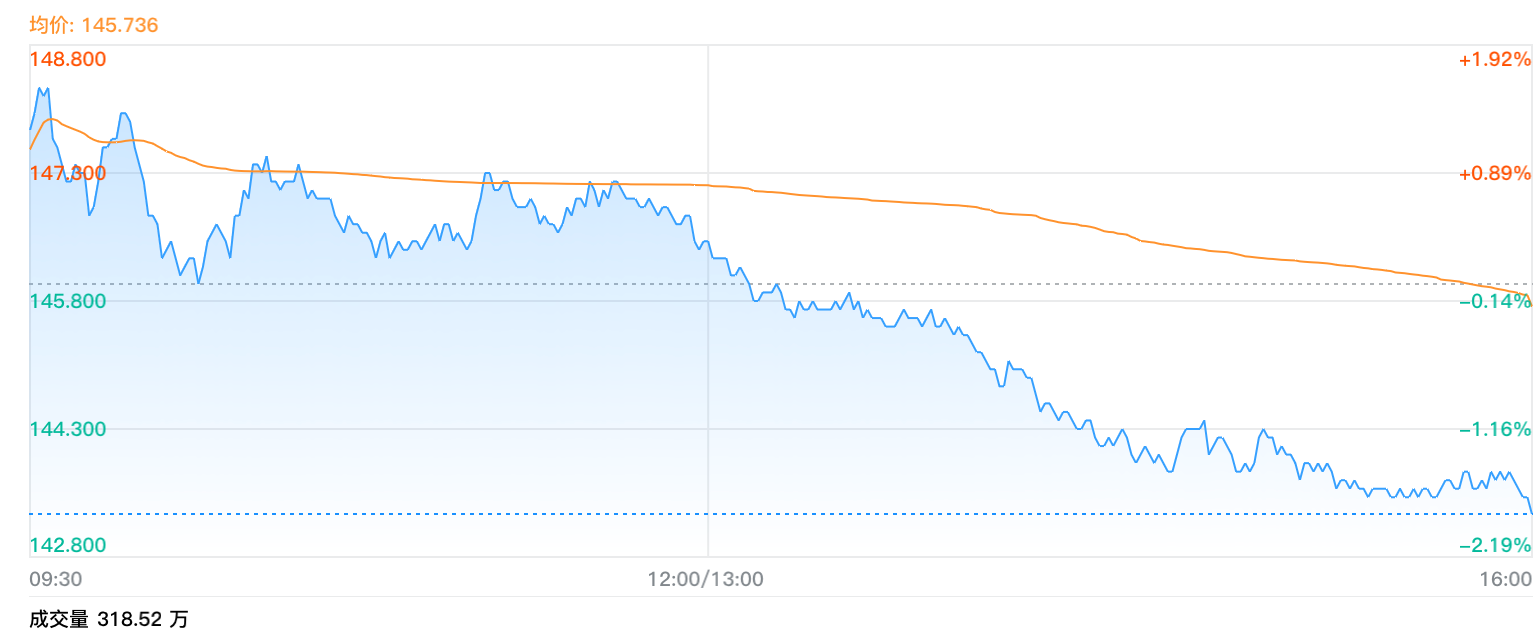
追涨杀跌看起来很合理:涨,说明市场认可;跌,说明风险正在暴露。问题在于,当你看见涨跌并产生足够强烈的情绪时,价格通常已经走了一段。你买到的不是“上涨将要开始”,而是“上涨已经发生”;卖掉的也不是“下跌将要开始”,而是“下跌已经发生”。
先说清楚:标题里的“总是”不是数学定律。价格趋势确实可能延续,专业的动量策略也会追随趋势。但没有事先规则、只凭新闻和情绪临时追高杀跌,通常不具备稳定优势。它把两次很难的判断——何时买、何时卖——叠在一起,还要持续支付交易摩擦。
一、你交易的是已经发生的消息
价格上涨之后,新闻报道、收益截图和社交讨论才会密集出现。等到“大家都在赚钱”的证据足以让你下单,乐观预期往往已经反映在价格里。下跌时则相反:恐慌需要积累到难以忍受,你才会卖出,而此时坏消息也可能已经被市场消化。
这就是追涨杀跌最根本的时点问题:决定依据来自过去的价格,成交结果却要由未来的价格负责。过去涨得好,并不能单独证明接下来仍会涨。美国证监会投资者教育办公室也提醒,历史表现不一定能预测未来结果。
二、一次循环,就能把上涨资产做成亏损
假设某资产从 100 元涨到 130 元,你因为害怕错过而买入;随后它从 130 元回落 20% 至 104 元,你又因恐慌卖出。资产相对最初的 100 元仍上涨了 4%,但你的实际收益是 -20%。市场没有把这 20% 拿走,是买卖时点把它变成了损失。
亏损的恢复还不对称:亏 20% 后,需要上涨 25% 才能回本;亏 50% 后,需要上涨 100%。因此,“先在高位重仓,再在下跌中离场”不是简单的一涨一跌互相抵消,而是会伤害后续复利的本金。
三、买对一次不够,你必须连续猜对两次
追涨者不只要判断趋势会继续,还要在趋势反转前退出;杀跌者不只要判断风险仍会扩大,还要在反弹前重新买回。只要其中一个时点错误,就可能踏空或反复被“打脸”。而上涨时的 FOMO、下跌时的损失厌恶,会让这两个决定恰好发生在情绪最极端的时候。
真实投资者数据能看到这种时点代价。Morningstar 的 2026 年研究显示,截至 2025 年底的十年里,美国股票基金与 ETF 的平均资金年化收益约为 8.7%,同期基金本身的年化总回报约为 9.9%;约 1.2 个百分点的年度差距来自资金申购和赎回的时点与规模。它不能证明每一笔交易都错误,但说明投资者实际拿到的收益,可能明显少于所买基金展示的收益。
四、交易成本是确定的,择时收益却不确定
每次换仓都会增加点差、佣金、税费以及资金离场后的机会成本。即使单次成本很小,高换手也会不断侵蚀复利。Barber 与 Odean 对 66,465 个美国家庭账户的研究发现,在 1991—1996 年样本期内,交易最频繁的一组年化收益为 11.4%,同期市场为 17.9%。样本年代较早,也不代表今天每位投资者都会得到同样结果,但“频繁交易需要跨过更高成本门槛”的机制没有改变。
五、为什么它偶尔有效,却让人越来越相信?
追涨后继续上涨,会让人把运气误认为能力;杀跌后继续下跌,则会强化“幸好跑得快”的记忆。相反,踏空后的上涨、割肉后的反弹很容易被解释成意外。人们还会公开成功交易、隐藏失败交易,于是你看到的是经过筛选的幸存案例,而不是完整记录。
短期成功因此最危险:它奖励了一个未经验证的过程。判断策略是否有效,不能只看一两笔赚没赚钱,而要看长期、完整、扣除成本后的全部交易,是否持续优于一个匹配风险的基准。可以先阅读回测最容易踩的坑,避免只挑对自己有利的时间段。
六、追涨杀跌不等于规则化动量或止损
不能因为情绪化交易常常无效,就得出“上涨绝不能买、下跌绝不能卖”。规则化动量会预先定义信号、仓位、退出条件和测试区间;风险止损则在买入前就写好失效条件。追涨杀跌恰恰相反:理由跟着价格变化,仓位由情绪决定,亏损后才临时寻找解释。两者的差别不在动作,而在有没有可验证、可重复的系统。
七、用四条规则替代临场反应
- 固定核心投入:对长期、分散的资产按月投入,避免把是否买入交给当天情绪。可参考固定金额定投。
- 用再平衡处理涨跌:预设目标比例和偏离阈值,例如每半年检查一次,偏离明显才调回,而不是看到新闻就换仓。
- 把卖出理由提前写下:资金用途变化、资产逻辑失效、风险超过承受范围或组合需要再平衡,才是可复盘的理由。“今天跌得很吓人”不是规则。
- 给冲动设置冷静期:非计划交易至少等待 24 小时,并记录买卖理由、预期持有期和退出条件。若无法写清楚,就先不操作。
定投也不能保证盈利,更不适合基本面已经永久恶化的单一资产。它解决的是执行纪律,不是资产质量。先选择自己理解、足够分散且能长期持有的资产,再用自动定投和再平衡降低情绪干扰。
结论:别让感受成为交易信号
追涨杀跌的问题,不是每一次都会错,而是它缺少可重复的优势:信息通常已经进入价格,买卖需要连续择时,成本持续发生,情绪又会在最差的时点放大仓位。真正可控的不是下一次涨跌,而是资产选择、仓位、投入节奏和卖出规则。把“我现在很想交易”改成“我的规则是否要求交易”,长期结果才不会被短期情绪反复改写。